Artículos de interés
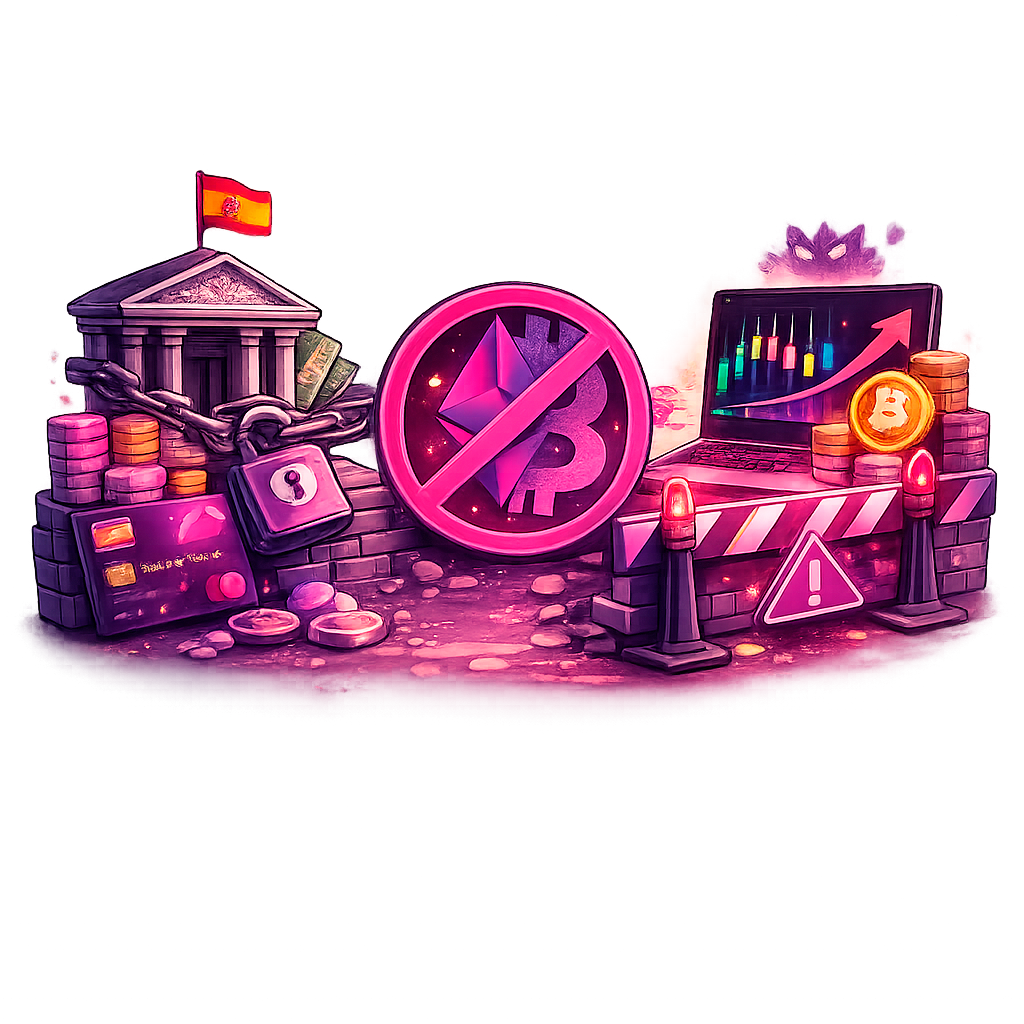
¿Por qué los bancos tradicionales ponen muchas pegas para enviar dinero fiat a plataformas de criptomonedas?
La respuesta que dan estas entidades es que se debe a una combinación de presiones regulatorias, riesgos legales, exigencias internas de cumplimiento y la propia naturaleza de las criptomonedas.
No obstante, eso son meras excusas, la realidad es la siguiente:
Cuando el dinero sale a cripto, sale del balance del banco
Las criptomonedas compiten directamente con el negocio bancario
Bloquear o frenar transferencias es una forma “blanda” de retener capital
Además, ese dinero no solo se va… suele no volver
Regulación y liquidez: la combinación perfecta para justificar el bloqueo
Conclusión clara (y honesta)
1. Cuando el dinero sale a cripto, sale del balance del banco
Desde el punto de vista bancario, el dinero fiat no es neutral:
- Mientras tu dinero está en el banco:
- Es liquidez para la entidad
- Cuenta como depósitos
- Puede usarse para apalancar crédito, inversiones o cumplir ratios regulatorios - Cuando ese dinero se envía a un exchange:
- Desaparece de su balance
- Se convierte en capital que ya no controlan
- En muchos casos acaba en stablecoins o wallets privadas, fuera del sistema bancario tradicional
Para un banco, eso no es solo una transferencia: es una fuga de materia prima.
2. Las criptomonedas compiten directamente con el negocio bancario
Aunque se presente como un tema de “riesgo”, en el fondo hay una competencia de modelo:
Las criptomonedas permiten:
- Custodia propia (no necesitas banco)
- Transferencias globales sin intermediarios
- Rendimientos fuera del sistema bancario tradicional
- Acceso a mercados sin pedir permiso
Eso choca frontalmente con el rol histórico del banco como:
- Custodio
- Intermediario obligatorio
- Gatekeeper del sistema financiero
Desde ese prisma, facilitar alegremente la salida de dinero hacia cripto es facilitar tu propia desintermediación.
3. Bloquear o frenar transferencias es una forma “blanda” de retener capital
Importante: Los bancos no pueden decir “no queremos que saques tu dinero”.
Pero sí pueden:
- Retrasar transferencias
- Pedir documentación extra
- Limitar importes
- Marcar exchanges como “riesgo elevado”
- Hacer el proceso incómodo, lento o incierto
Esto no es una prohibición directa, sino una fricción estratégica.
Y la fricción funciona:
- Mucha gente se cansa
- Otros reducen importes
- Algunos directamente no lo hacen
Resultado práctico: menos salida de liquidez.
4. Además, ese dinero no solo se va… suele no volver
Este punto es clave y se suele pasar por alto.
El dinero que entra en cripto:
- Puede quedarse años fuera del sistema bancario
- Puede moverse entre stablecoins, DeFi, exchanges
- Puede reinvertirse sin volver a una cuenta bancaria
Desde la óptica del banco:
- No solo pierde el depósito hoy
- pierde al cliente financiero mañana
Eso convierte a las plataformas cripto en algo más que “un proveedor externo”:
son un ecosistema financiero alternativo completo.
5. Regulación y liquidez: la combinación perfecta para justificar el bloqueo
Aquí es donde encajan todas las piezas:
- La regulación sirve como argumento formal
- El riesgo reputacional como escudo legal
- La retención de liquidez como beneficio colateral
Aunque públicamente se hable solo de: “protección del cliente”, “prevención del fraude” o “cumplimiento normativo”.
En la práctica, el resultado siempre favorece al banco:
- Más dinero dentro
- Menos fuga de capital
- Más control
Conclusión clara (y honesta)
A los bancos no les interesa que grandes volúmenes de dinero fiat salgan hacia criptomonedas, porque:
- Pierden liquidez
- Pierden control
- Pierden clientes financieros a medio plazo
- Facilitan un sistema que reduce su papel estructural
Es una razón de fondo muy poderosa, alineada con su modelo de negocio y con cómo funciona el sistema financiero actual.